RESUMEN DE LA SESIÓN SOBRE EL PANORAMA ECONÓMICO ACTUAL
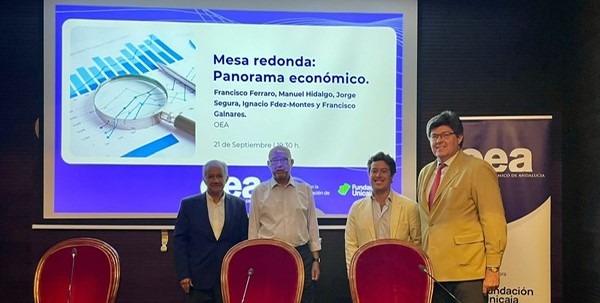
La sesión sobre el Panorama Económico actual consistió en una mesa redonda con cuatro ponentes, que se inició con el análisis de la situación en el contexto internacional que fue desarrollado por Francisco Ferraro, presidente del Observatorio Económico de Andalucía.
El ponente empezó afirmando que, dentro de la dinámica de ruptura de los consensos anteriores, se está asistiendo a una transición complicada en la geopolítica internacional a la que sigue sin vérsele unas pautas generales fundamentalmente por la dirección a base de impulsos del presidente norteamericano, el principal elemento que ha llevado a esta nueva etapa. En el plano político, se está produciendo un debilitamiento de la democracia en el mundo que, contrariamente a los tiempos anteriores, no se debe tanto a su desaparición en países como consecuencia de conflictos externos sino por la acción de los propios líderes que dirigen muchos de ellos. No obstante, en el plano de la economía, esa dinámica no se traduce en crisis porque las empresas están sabiendo adecuarse a los tiempos cambiantes, lo que se refleja en que el crecimiento de la economía mundial sigue considerándose elevado, en una media del 3% mundial, con grandes países que superan ese nivel como India (6,6%) o China (4,6%), mientras que Estados Unidos está por encima del 2,5% aunque a la baja y hay otras zonas que se encuentran en un bajo nivel, como es Europa, con Alemania, Francia e Italia que estarán entre el 0,5% y el 1%.
En ese crecimiento medio, tienen importancia las inversiones en los diferentes modelos de inteligencia artificial que se están desarrollando y sus necesidades específicas de componentes y fuentes energéticas, inversiones cuyo coste se estima en 6 billones de dólares en un futuro inmediato, ya que ninguno de los países que aspiran al liderazgo en ese campo quiere limitar sus posibilidades, recurriendo incluso al endeudamiento, a pesar de que no se ve con claridad el retorno que podrían tener esas inversiones.
Además, no deja de ser preocupante que el panorama un tanto caótico causado por la dirigencia política haya llevado a un rebrote de la inflación (ya en el 4% y con tendencia alcista), un fenómeno muy difícil de detener y cuyos efectos tenderán a dejarse sentir más en el largo plazo. En cuanto a España, sigue tiene la mejor evolución de los países europeos, estimándose incluso que el actual 2,7% podría ir al alza y llegar a final del año al 3%, descansando en el consumo y en el mercado laboral, que crece, pero más en el empleo de baja cualificación, lo que supone un modelo que tiene fecha de caducidad porque no hay posibilidad de futuro sin aumentar la productividad, que sigue en descenso.
El analista financiero Ignacio Fernández-Montes dijo que los mercados financieros están creciendo porque se fijan más en los beneficios actuales y en las expectativas que se hacen a ese tenor y menos en los riesgos geoestratégicos y en la evolución de la inflación, por lo que cual tienden a ser procíclicos, de tal forma que, si las expectativas no se cumplen, hay un grave problema. No obstante, nadie quiere hablar de “pinchazo” en el tema de la inteligencia artificial, ni tampoco del peligro de la inflación, pero ambas cuestiones no dejan de estar presentes en los análisis de los analistas menos optimistas.
Jorge Segura, economista y miembro del consejo de administración de diferentes empresas inmobiliarias, se centró en el sector inmobiliario y la construcción, señalando que la situación es muy diversa en cada uno de los subsectores, siendo el residencial privado del que más se habla por la evolución de los precios de la vivienda, mientras que otros sectores (residencial terciario, hotelero y centros comerciales) están en un buen momento. Respecto al residencial privado, afirmó que uno de los problemas a los que se enfrenta es la falta de mano de obra y de empresas subcontratistas, situación derivada de la crisis de la primera década del siglo, crisis que afecto profundamente, desapareciendo un número muy importante de empresas subcontratistas. La sociedad en general piensa, a tenor de la subida del precio de la vivienda, que el sector esta viviendo un momento dulce, sin tener en cuenta que el incremento de precio de la vivienda es consecuencia, entre otros, de dos factores, por un lado, el incremento del coste del suelo al disponer de poco suelo finalista en general, y por otro el crecimiento de los costes de construcción, pese al aumento de la construcción industrializada. Por todo ello, el déficit actual que se sitúa entre medio millón y 700.000 viviendas seguirá creciendo, pues adicionalmente a los dos factores de incremento de costes antes citados, la actividad promotora se enfrenta a otro cuello de botella consecuencia de la regulación restrictiva por parte de las administraciones y la carga impositiva que soporta la vivienda.
En relación con estos aspectos, indicó que en Andalucía se habían dado pasos importantes en orden a flexibilizar la regulación, aunque todavía se debe seguir avanzando en esa dirección. Finalmente, comento que en su opinión la dificultad de acceso de los jóvenes a la vivienda, junto con la carga derivada del actual sistema de pensiones, puede dar lugar a un enfrentamiento intergeneracional entre las personas de más edad y los jóvenes que ven dificultada su emancipación familiar.
Finalmente, el consejero delegado de SYRSA Automoción, Francisco Galnares, se refirió a la evolución de su sector desde el año 2019, el anterior a la covid-19, ya que éste era un momento álgido en el volumen de ventas y en el que se tenían unas expectativas muy negativas para los distribuidores por el impacto que diversas tecnologías (coche eléctrico, conectado, autónomo, compartido, venta online, venta directa y contrato de agencia), las cuales se preveía que tendrían un fuerte impacto en los beneficios futuros de los concesionarios. Sin embargo, el verdadero impacto estos años vino por la ruptura de las cadenas de suministros por la pandemia y, sobre todo, la regulación de la UE sobre las emisiones de CO2 (normativa CAFE). Esto provocó un vertiginoso alza de los precios de los automóviles, un fuerte descenso en unidades vendidas en Europa, el consecuente envejecimiento del parque, la entrada de fabricantes chinos en el mercado y el anuncio de restructuraciones, cierres de fábricas y despidos en fabricantes europeos.